記事・ブログ
銀行担当者に門前払いされないための融資戦略
「門前払い」という見えない不合格の正体
開業の第一歩として、金融機関に融資を申し込んでみたものの、
-
「まだ資料も出していないのに“難しいですね”と言われた」
-
「資料の提出までは進んだが、面談につながらない」
といったケースに遭遇することがあります。これは、いわゆる「門前払い」と呼ばれる状態です。
つまり、金融機関から“融資の検討対象”とすら見なされていないということ。厳密には「断られた」のではなく“そもそも土俵にすら乗れていない”のです。
門前払いのパターンとその回避策
(1)情報の“出どころ”による一次スクリーニング
① 紹介者の不在
最終的に審査対象となるのは、事業計画の中身やドクター自身の人となりです。しかしその前段階で、「誰経由の相談か」という点は非常に重要です。紹介ルートとして多いのは以下の3つ:
-
税理士
-
開業コンサルタント
-
医療機器ディーラー
これらの紹介経由と比較すると、ドクター自身が直接コンタクトを取った場合は、一見「やる気がある」と評価されそうですが、金融機関の見方は異なります。
過去に融資実績のある紹介者経由であれば「案件の信頼性が高い」として、銀行内の稟議も通りやすくなります。一方、金融機関にとって“初めて接点を持つドクター”の場合は、計画の信ぴょう性が低く見られることもあります。
ただし、ドクター自身が窓口であっても、支援実績のある税理士などが計画作成に関わっていれば、いわゆる“一見扱い”にはなりません。
どれだけ数字に自信があっても、金融機関からすれば「事業計画を初めて作った素人」の計画書は信用されにくく、さらに肝心な部分に費用をかけていないという印象すら与えかねません。
② 紹介者のスキル不足
紹介者が以下のようなタイプだと、審査の土俵にすら乗れないことがあります。
-
金利だけでしか比較できず、他行とのメリット・デメリットを説明できない
-
融資に関する基本的な知識が乏しく、金融機関との建設的な交渉が期待できない
金融機関としては、せっかく審査を行っても仲介者が的確に情報を伝えられないと、単なる骨折り損になるため、そうした案件は進めたくないと判断することがあります。
各行の特徴を理解し、顧客と金融機関の間に立って、正確かつ中立な情報提供・調整ができる支援者の存在が重要です。
(2)口頭情報で判断されるパターン
① 年齢制限(明文化されていないが存在する)
明確なルールはありませんが、実務上の目安として
-
医科:50代後半まで
-
歯科:概ね50歳まで
といった“上限”での判断がされるケースが多いです。
一方で、“下限”についても絶対的な基準はありませんが、20代でも融資がつくケースは実際に存在します。そうした方々に共通するのは以下のような特徴です。
-
開業したい診療科に向かって短期間で一直線にキャリアを積み、年収も毎年上昇し、ビジョンも明確に描かれている
-
自己資金も堅実に貯め、不要なローンも組んでいない
など、財務面でも健全な状況であることが挙げられます。
つまり、若いことが不利なのではなく、年齢に応じた本気度と計画性が評価の分かれ目になります。
② 投資不動産・住宅ローンの有無
-
投資用不動産の収支で赤字を出している
-
直近(1年以内)に住宅ローンを組んだばかり
このような場合、「資金計画やリスク管理意識に課題がある」と見なされることがあります。
最近では住宅取得競争が激しく、良い物件が出たときに購入すれば将来の資産価値に繋がるという考え方もありますが、それでも住宅ローンという負債を抱えることに変わりはありません。そこで我慢ができず、さらに融資で補おうとする姿勢は、自己資金による準備不足と見なされ、金融機関からは過剰なリスクテイクと判断される可能性があります。
③ 支援者が勝手に枠を決めてくる
たとえば、開業総額2億円の計画で「A銀行に1億、B銀行に1億で」と最初から割り振ってくるケースがあります。
しかし、銀行はあくまで「全体の計画としての成否」を判断しており、支援者の判断で勝手に部分融資を割り振ると、門前払いになることがあります。
(3)金融機関の得意分野と合わないケース
一部の診療科(例:透析、脳外科など)は投資額が大きくなりやすく、取り扱い実績のある金融機関が限られていることがあります。
その場合、金融機関側が「当行では対応できません」と初期段階で断ってくるケースも存在します。
(4)タイミングが悪いと漏れてしまうケース
例えば、本人単体の属性では厳しいが、親族に資産がある、地元での信用力が高いといった追加要素を加味すれば検討可能な案件であっても、銀行側が繁忙期であると、稟議資料の作成が後回しになり、優先順位を下げられてしまうことがあります。
書類審査でNGになるパターン
(1)自己資金の明らかな不足
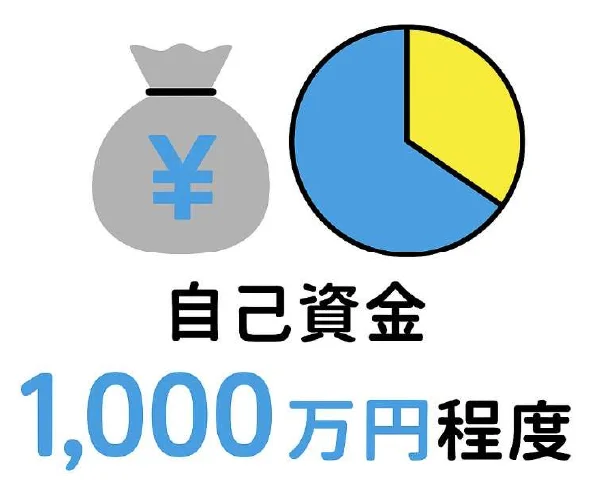
最近の一般的な目安は、自己資金1,000万円程度とされています。
ただし、融資希望額が5,000万円以下の比較的小規模な開業であれば、自己資金500万円(=希望額の10%程度)でも可能性はあります。この場合、住宅ローンなど他の借入がないこと、財務状況がシンプルかつ健全であることが重要な前提条件になります。
(2)事業計画のリアリティ不足
× 診療科目や事業内容と希望額がかみ合っていない
たとえばオペを伴う診療科では、ある程度の物件の広さや設備投資が必要になります。そうした診療科でそれなりの希望額が出てくるのは当然ですが、問題なのは、それに見合う根拠がなく「なんとなくこのくらい欲しい」といった印象を与えるケースです。
その場合、金融機関からは「計画の妥当性に欠ける」とされ、評価されません。
× 来院数で調整された無理のある計画
希望する融資額ありきで逆算的に売上を積み上げた結果、外来数で辻褄を合わせようとするパターンは要注意です。このような計画では、1日あたりの必要患者数が立地や診療圏調査の結果とかけ離れてしまうことが多く、「資金の希望額に計画を合わせた」印象が強くなり、現実味に欠けると判断されます。
結果として、計画全体の信頼性が損なわれ、支援体制に対する評価にも影響を及ぼすことがあります。
× 壮大すぎる将来構想
「2年目から2診制」「3年目に分院展開」といった将来ビジョンを示すこと自体は、事業に対する積極性の表れとして評価されることもあります。しかし融資審査の初期段階において、金融機関が最も重視するのは、「まずは院長1人で事業が成立するかどうか」という点です。
売上・人件費・経費のすべてを最小構成で設計し、単独開業モデルでも十分に成立する現実的な収支計画が求められます。
もちろん、診療科によって複数名の有資格者の配置が不可欠である場合には、その分の人件費が相対的に大きくなることは妥当と判断されます。
× 運転資金の内訳が曖昧
開業投資全体のうち、6〜7割程度が設備資金、残り2〜3割が運転資金というのが一般的なバランスです。
設備資金は「モノ」がある分、資金使途が明確で回収可能性も高く、返済期間も長く設定しやすいため、金融機関も融資しやすい分野です。一方で、運転資金には人件費・広告費・家賃・備品・雑費などさまざまな項目が含まれ、資金使途の根拠を具体的に示す必要があります。
「ざっくり3,000万円」や「何に使うかは決まっていないけど多めに確保しておきたい」といった計画では、資金計画の精度や慎重さに欠けると判断され、最初から無理のある計画と見なされるおそれがあります。
面談まで進んでも否決されるケース
口頭段階や書類審査を突破し、面談までたどり着けば、基本的には融資決定の確率は高くなります。ただし、以下のようなケースでは面談時に否決されることがあります。
① 面談時に他の借入が判明
意図的に隠していたというよりは、ヒアリングの段階で確認が漏れていたケースが多いです。住宅ローン以外にも、奨学金、カーローン、カードローンなどがある場合は、事前に開示と書類の準備をしておくことが必要です。
② 面談後に計画を変更してくる
「面談まで進めばもう安心」と気が緩み、「やっぱりもっと借りたい」と金額を増額してしまうケースです。
しかし、金融機関は面談に至るまでに一定の審査を終えており、ここでの急な変更は再審査を要するだけでなく、信頼関係を損なう原因にもなります。
一方、内装工事の予期せぬ追加費用など、やむを得ない事情による増額であれば、リースの活用や条件変更など、柔軟に対応してもらえる場合もあります。
そのようなケースでも、できる限り早めに相談し、丁寧に経緯を説明する姿勢が重要です。
③ 経営者としての印象が極端に悪い
面談ではドクター自身の印象も評価対象です。ただし、この場合はドクター本人よりも、その支援者の“見立ての甘さ”が評価される傾向にあり、「この支援者の案件は今後注意した方が良い」と思われてしまうリスクにつながります。
④ 事前に聞いていた経営者と実際の経営者が違った
たとえば、このドクターで開業すると聞いて事業計画や本人資料の審査を進めてきたにもかかわらず、いざ面談になるとその場に出てきたのは配偶者で、借入を受ける本人はWEBで登場――といったケースです。
急遽分院を出す事情があり、実際に借りたい本人は開業済みだったものの、法人化していない、あるいは自身が代表の法人の実績が芳しくなく分院の開設資金が調達できないといった理由で、経営の意思がない配偶者名義で新規借入を試みるような例は、稀に見られます。
こうした場合、借入の名義人に経営者としての実態が感じられず、金融機関からの信頼を損ねて融資が下りなかったケースもあります。
まとめ
本稿では、銀行から門前払いされる要因とその背景について整理してきました。重要なのは「門前払いされたからといって終わりではない」ということです。開業準備が初めてで、支援者選びに失敗したり、資料が不十分だったりするのはよくあることです。大切なのは、なぜNGだったのかをきちんと振り返り、改善点を明確にし、次の再チャレンジに活かすこと。むしろ一度失敗したことによって、二度目の申請時に「より練られた計画」として評価されることも少なくありません。
門前払いを恐れすぎず、金融機関の目線を理解した準備と姿勢で、希望額の調達に向けた道を一歩ずつ進めていきましょう。