記事・ブログ
最強のクリニック開業融資 〜30代前半開業&自由診療大開業時代突入編〜
はじめに
開業適齢期というものがあるとすれば、それは一体いつだろうか。年齢や経験が与える安心感というのはもちろん絶対にあって、そのちょうどよいバランスの頃と考えるのであれば30代後半から40代前半というのが適当であるといえそうである。かつても今も開業に参入するドクターの最大のボリュームゾーンはそこにあるように思える。しかし時代は常に変わり、20代後半から30代前半での開業を志すドクターは近年確実に増えていると言える。また、その中でも最初から自由診療での開業を視野に入れているドクターも少なくはない。いつの時代も先を行く者は必ず壁にぶち当たる。しかしそれは開業支援を行う税理士にとっても融資を実行する金融機関側にとっても未知のものは脅威であって、そこをお互いに乗り越えてこそ、その時代の開業勝ちパターンというものは見えてくると思っている。
かつて自由診療のみのクリニックは融資お断り。という金融機関は確実に存在した。未だ金融機関は保険診療=安定、自由診療=不安定という考えが抜けてなくはいない。それでも成功したドクターによる圧倒的な初動を目の当たりにしてむしろ積極的に参入する金融機関もいなくはない。
では「若さ」や「自由診療のみ」というクリニック開業の全体の中ではハンデとされる要素をもって、金融機関から希望額の資金調達を勝ち取るには一体何が必要なのか。
ビーワンクリニックが提供する新たな「最強のクリニック開業融資」30代前半開業&自由診療大開業時代突入編 スタートです。
1. 融資で提出する一般的な書類
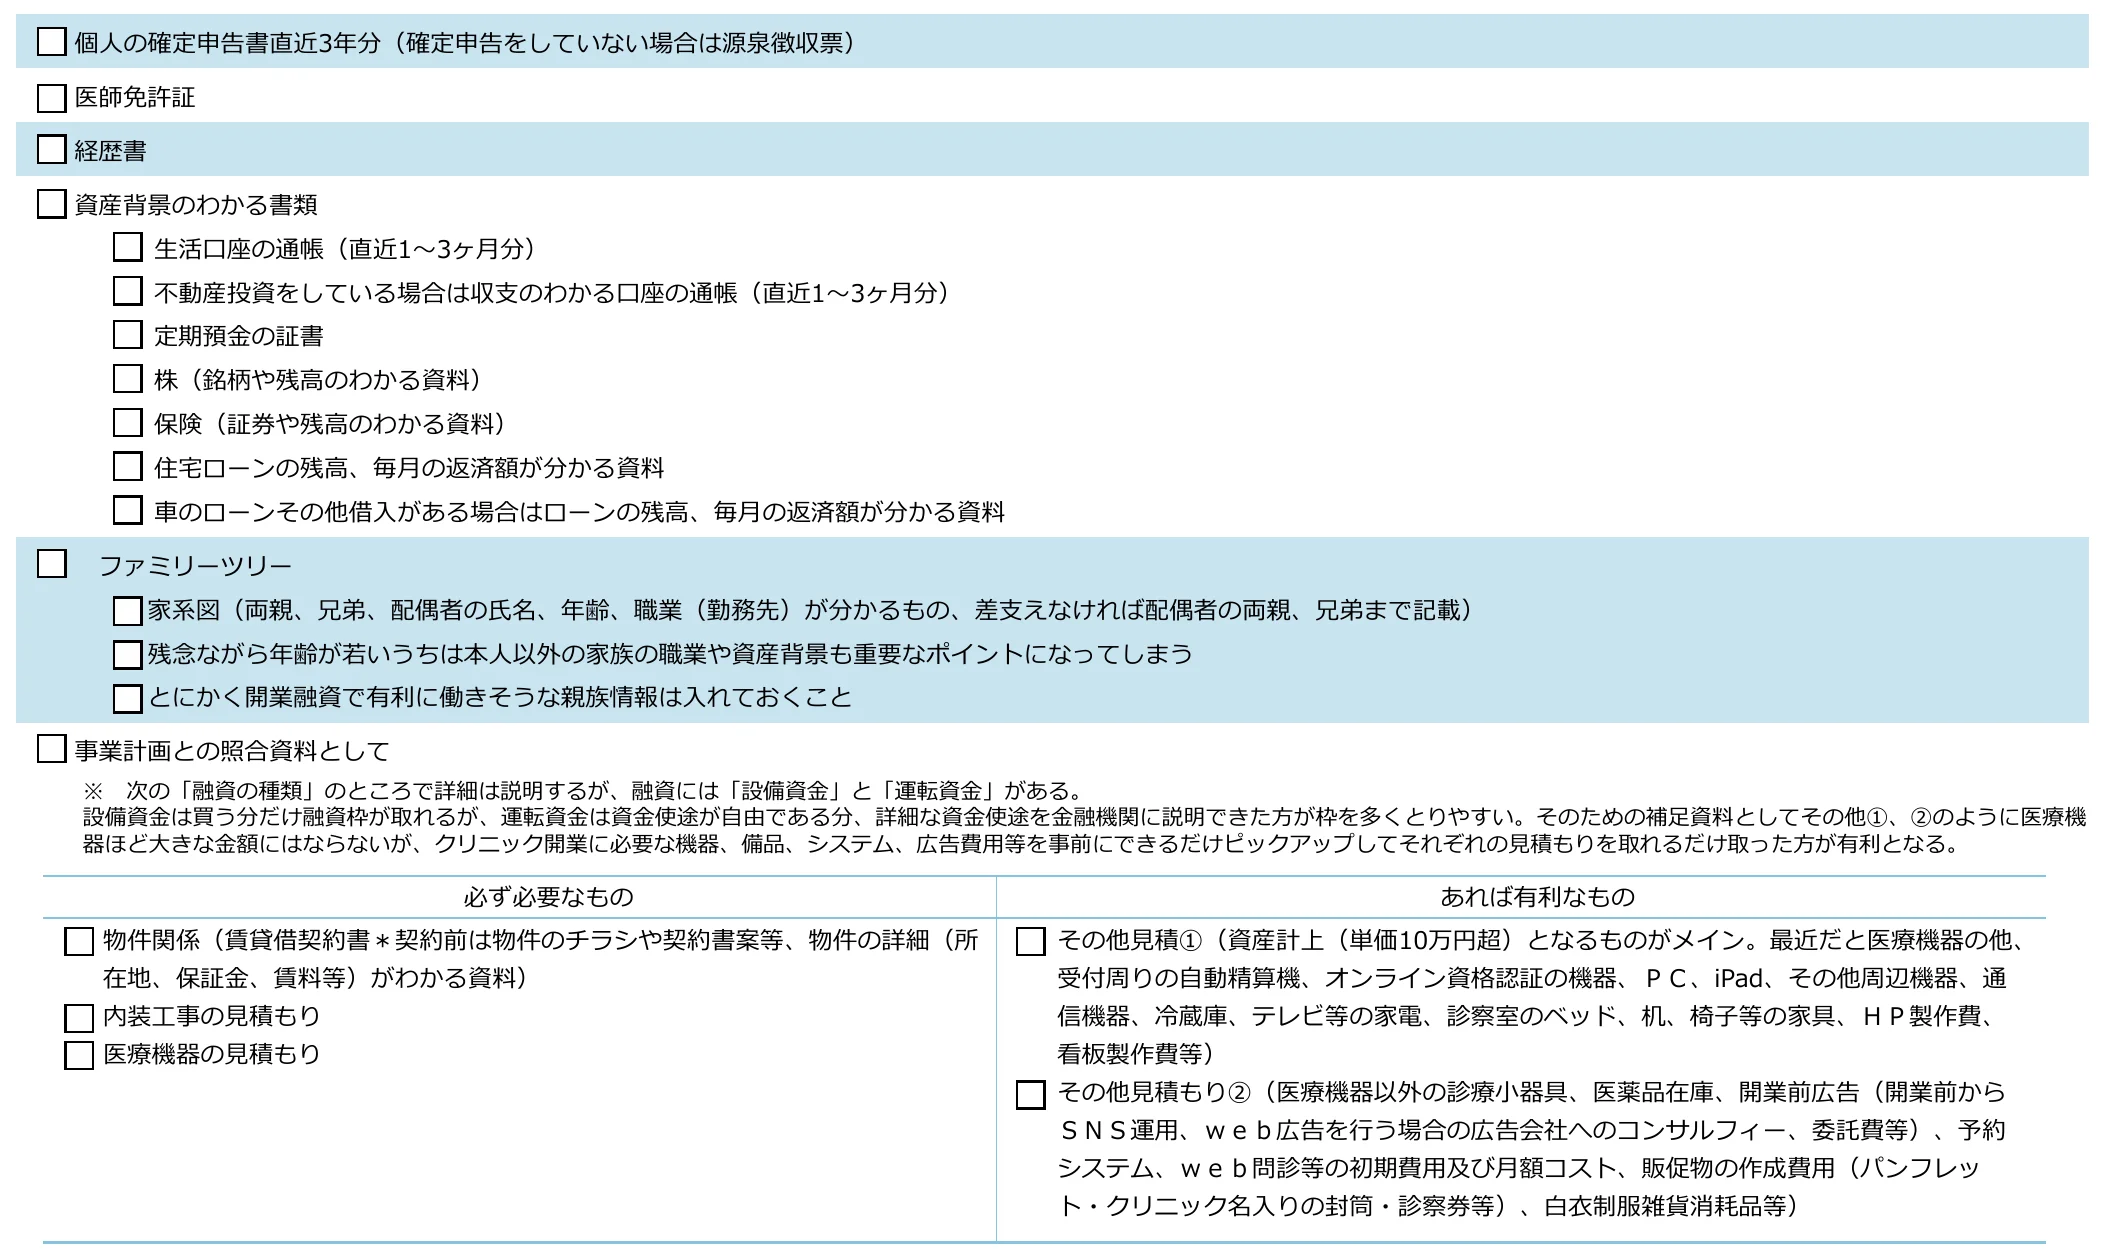
まずは、金融機関に融資申し込みをする際に、どんな資料が必要になるのかみていきましょう。(実際には金融機関によって異なりますが、一般的に共通して提出を求められる書類を今回は挙げておきます)
最初に手元にすぐ用意できるか確認し、条件比較のために複数件の金融機関に打診する場合はコピーを多めに取っておくなどもしておきましょう。最近では金融機関とメールでの資料やりとりも一般的なので、PDF化していつでも印刷できるようにしておくのが一番よいかとは思います。
また、基本はすべてコピーで可ですが、某金融機関の融資の際の書類改ざん問題で、収入・資産を証明する書類については原本確認必須の金融機関もあるようです。ネットバンキングやネット証券の場合の口座確認はその場で画面を表示して、それを金融機関が目視で確認(画面撮影の場合もあり)することになります。
2. 提出書類のチェックポイント
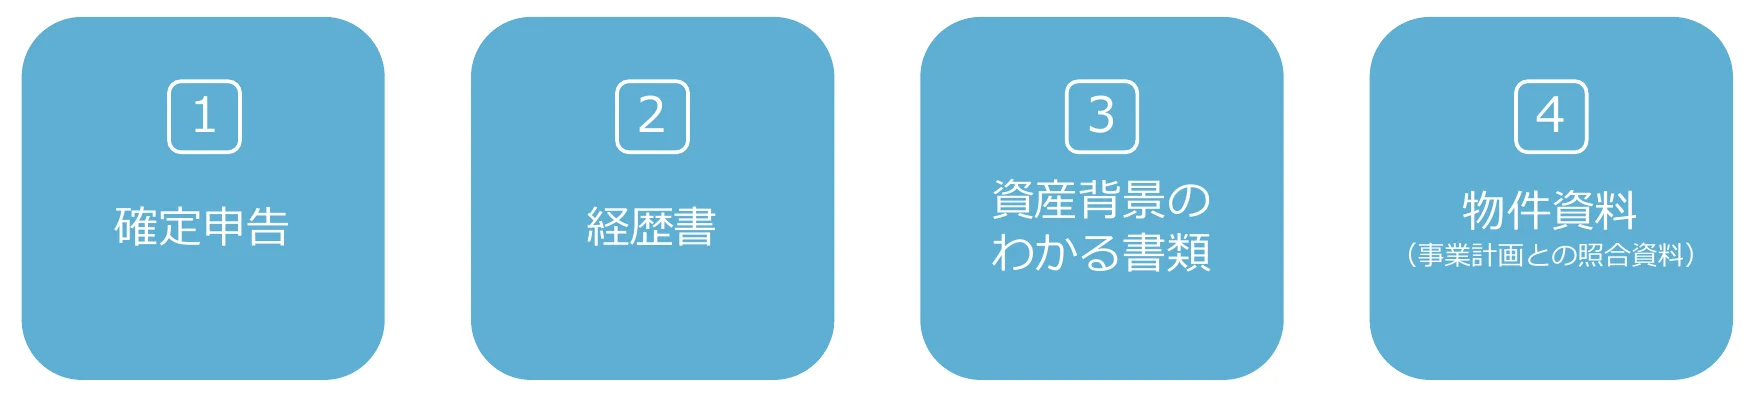
次に、先ほどの「1.融資で提出する一般的な書類」の書類はどんな目的で提出が必要で、どんなところがチェックされるのかみていきましょう。年齢が若い、自由診療のみで開業したい場合、それだけでハードルが上がることになります。まずは金融機関との交渉の土台に乗る必要があります。開業志向があるのであれば、目先の利益に流されず、将来の開業に向けてぜひこのチェックポイントを抑えておいていただけるとよいかと思います。
1. 確定申告
● この所得があったらちょっと引っかかるかも?
「節税」「投資」という謳い文句に踊らされてよく分からず手を出してしまった場合、思わぬところで足枷になることがあるという例の一つです。
仮想通貨、先物、FXは不評
Q. 運用に成功していても不評か?
A. 不評。不動産投資で赤字を出している方がまだマシ(金融機関が融資した運転資金を投資に回してしまいそうなイメージを持ってしまう)
不動産所得のうち投資不動産の所得も不評
特にドクターの住所地と所有物件の所在地がかけ離れている場合、「この人は物件を現地までちゃんと見に行って決めたのだろうか?(そういう人の開業計画に計画性があるのだろうか)」という疑問を金融機関は持つ様子。また、1年以内の投資用不動産の購入も開業の計画性の観点からマイナス要素高めです。
Q. 仮に不動産投資をしてしまった場合、実際のところどこまでが許容範囲か?
A. 住宅ローンがない前提、金融機関2行くらいで総借入額5〜6千万円、物件数2〜3件くらいまで物件の場所(資産性があるかどうか)にもよる
Q. 仮に不動産投資をしてしまった場合、赤字の場合はどうか?
A. 決算書上は赤字であっても償却費の足し戻しで黒字ならかろうじてOK
Q. 開業融資において不動産投資をしていることがマイナス評価になる最大の理由は?
A. 大まかな理由は先の通り、「投資」というものに興味を持ち、いざ実際に投資物件に手を出してしまうというのが金融機関から堅実性がないと評価されてしまう場合があるという他に、個人のB/Sが債務超過とみなされてしまうことが実はマイナス評価になる最大の理由である。
あくまでも一例であるが、金融機関が個人のB/Sを作成する場合、物件の評価は時価より低め(時価の6〜7割程度)に評価される場合が多い。
例えば現在の時価が5,000万円で借入残高が4,000万円、現預金が500万円であった場合、時価で評価した場合の個人のB/Sは資産が物件5,000万円+現預金500万円=5,500万円で、負債が4,000万円で資産の方が負債より多いため債務超過の状態とは言えない。
しかしこれを先の時価より低め(時価の6割)で評価した場合の個人のB/Sは、資産が物件5,000万円×6割の3,000万円+現預金500万円=3,500万円で、負債が4,000万円で資産の方が負債より少ないため500万円の債務超過となってしまう。
そもそも直近決算で黒字であってもB/Sが債務超過の場合融資が難航することはめずらしくない。これを勤務医で考えると黒字(給与収入が高い)であっても、個人のB/Sが債務超過であれば融資が難航するということになる。
この例のようにまだ債務超過が500万円であった場合はその他の加点要素があれば希望はあるが、仮に借入金が1億円であった場合、債務超過の額は更に膨らむため、借入残高と同等程度の現預金がある等他の資産でカバーできないと、どんなに給与収入が高くても評価されないためである。
● 確定申告書の1表で金融機関が持つイメージ
本来勤務医であれば収入は給与所得、雑所得(原稿、講演料)程度であるため、「事業」や「不動産」の収入があれば目を引きます。例えば不動産で年間収入が500万円ある=借入金が多そうといった場合もそうですし、そもそも本来ない場合が多いのに「ある」というだけでそうした印象を持たれてしまうとも言えなくもないです。また、余談ですが、収入が1箇所からの給与収入のみで年間収入が2,000万円以下の場合確定申告をする必要がありません。その場合は先の通り確定申告書ではなく源泉徴収票の提出で構いません。しかしこれを悪用して不動産等他の収入があるのに確定申告書を提出しないで金融機関から資金調達を受けるよう開業コンサルが提案したケースが過去にあったようです。これは完全に法に触れた行為です。虚偽の書類で金融機関から資金調達をすることは絶対にやめましょう。
● 勤務医時代の年収ってどのくらいだったら開業できるの?
年齢や勤務先が民間か公立か等で多少幅があるのであくまでも参考程度にしかみていないようです。年齢、キャリアから過去の開業ドクターの勤務医時代の年収に比して明らかに低い場合はその理由を問うこともありますが、そういったケースは滅多にないようです。
※ 自由診療の場合
後の経歴書のところでも触れますが、自由診療で開業する場合、美容クリニックでの勤務経験があるかどうかは重視されます。自由診療の場合は歩合制があるなど、ドクターの人気や売上が給与に反映されやすいと評価されるため勤務医時代の年収に一定の評価はつけられます。この場合、例えば直近の年収が同じ3,000万円であるなら、
| 評価 | 3年前 | 2年前 | 直近 |
|---|---|---|---|
| 評価高い | 2,500万円 | 2,800万円 | 3,000万円 |
| 評価微妙 | 900万円 | 1,200万円 | 3,000万円 |
前者は3年間の年収が安定している点(=美容クリニックの勤務医として一定期間安定した評価を得ている)で評価が高く、後者は美容クリニックの開業に合わせて転職し、直近の年収をよく見せようとするところがあからさまというイメージを持たれて評価微妙になる場合があるようです。ただし次の経歴書のところで触れますが、転職による収入アップが大手美容クリニックの院長職である場合、あからさまな転職であってもその待遇で採用されたという点には一定の評価もつくので一概には言えないです。
2. 経歴書
● そもそも経歴書にはどんなことを書くのか
基本は一般的な履歴書をイメージ、その他下記については詳しく書くのがベストです。
-
学歴(高校卒業以上で基本は可)
-
職歴(勤務先の名称、役職付だった場合はその役職)
-
専門医を取っている場合は書いたほうが絶対によい
-
医局との繋がりなど患者の紹介が期待できそうなことも書いておいて損はない
-
最近では潜在的患者数の目安としてSNSのフォロー数も加点ポイントになるので、SNSの種類、アカウント名も有効(ただしフォロワー数万単位からの話)とはいえ業者を使ってフォロワー数を稼いでいると見受けられるアカウントの評価は低いとのこと
※ 自由診療の場合 大手美容クリニックでの経験はどう評価されるか
-
そもそも保険診療での開業より余計に経歴が重視される(むしろ保険診療の開業で経歴はさほど重視されない)
-
院長経験があればなお高評価(大手美容クリニックで院長として就職できる何かがある、ある程度の規模感で人を呼ぶ、患者を回す能力があると評価できる、ただし院長としての経験年数は問わない)
-
大手美容クリニック以外の場合は逆に美容クリニックでの常勤勤務年数が長くないと加点評価の対象にはなりにくい
※ 年齢の若さだけを理由に融資の審査自体が却下されるラインはあるか
-
20代(20代でも融資可能な金融機関ももちろんある)
-
研修医上がりとかで開業したいはかなり難しい
3. 資産背景のわかる書類
● 生活口座の通帳(直近1〜3ヶ月分)
毎月のお金の流れ(収入は確定申告書や源泉徴収票とおおむね一致しているか。支出はカードの支払い状況(結構使っているな、リボ払いなのかな?)、その他毎月の生活費がどのくらいかかるのか。)が見られます。これは「毎月の生活費がいくらだからいい悪い」というのではなく、後述する自己資金のところで収入・年齢の割に開業時の貯金残高が少ない場合に、どうして少ないのかの理由を探る(何の支出が大きい?浪費癖があるのでは?)のが目的といえます。
● 住宅ローンの残高、毎月の返済額が分かる資料
まず住宅ローンがあることは特段マイナスポイントにはなりません。金融機関によっては生活拠点をしっかり構えているという点で賃貸より好評価とするところもあります。ドクターの住宅ローンなので数千万単位は普通、億を超えると身構えるというのが金融機関の本音です。現在の収支に見合ったローンバランスであれば問題ありません。億を超えると事業計画で考慮する住宅ローンの返済額が高額になるため、その分資金分岐点の売上も上がるので身構えるという意味です。
4. 物件資料(事業計画との照合資料)
● 優位性があると思われる物件
-
1階か、それ以外の階かでは大して差はない。
-
ターミナル駅の駅近物件(競合が多くても交通の利便性は高評価)。
-
近隣に競合が少ない物件。
-
前勤務先から近い物件(患者がついてくる、紹介が受けられるといった期待が持てる)。
● 注意したい物件
定期借家で契約期間が10年以下の物件
返済期間が契約年数以上出せないという金融機関もあります。内装は返済期間が通常15〜20年取れるので、資金繰りで不利になる可能性があります。ただし都市部や繁華街のビル物件では契約期間を長く取れないことはめずらしくないため、契約年数が短くても契約更新が可能、契約更新の交渉が可能等の文言は賃貸借契約書に必ず入れてもらうよう交渉してください。将来医療法人化する際も、医療機関には永続性が求められることから、契約期間が短いことは永続性が確実でないとして申請時のネックになる可能性もあり、不動産屋さんに頑張って交渉してもらいましょう。
● 診療圏調査での評価はどの程度影響するのか
実は無料で取れる診療圏調査の多くは金融機関の営業担当が本部に稟議を通すための補足資料的位置づけです。結果が芳しくなければ競合の数の調整(高齢ドクターのクリニックは0.5換算とか)や、現地に行って推しポイントを探すなどして、営業担当の方で事業計画が回る数字に調整します。逆に自由診療の場合は金融機関側で1日あたりの患者数を提出された事業計画の人数より堅めに練り直し、少ない人数でも回収ができるようリスクを取るようにしているようです。
3. 自己資金
自己資金について、開業前にどのくらい貯めておくべきなのか。なぜ必要なのか。貯めたお金は開業するときなくなってしまうのか。このあたりをお話ししていきます。
● 自己資金(開業前の貯金)はどのくらい貯めておくべきか
-
金融機関側が20代後半から30代前半で最低限貯めておいてほしい理想の金額は1,000万円
-
年齢が若い開業、自由診療での開業こそ金融機関側にとってはリスクがあるため、自己資金は保険診療の開業より多く貯めておく必要がある
● 自己資金はなぜ必要なのか
過去には貯金0円でも開業融資が出ていた時代はありましたが、完全にそれは過去の話で、今は自己資金0円で開業融資が出ることはまずないと言えます。開業前に貯めたお金=開業するための覚悟(開業するために一定期間は浪費を我慢できた)、開業に対する計画性があるかないかの目安と金融機関は捉えています。「このドクターには自信を持って融資ができる」と金融機関に思わせる重要な加点ポイントの1つであり、金利や返済期間など条件面においても優位にはたらくことになります。
● 自己資金はどうなるのか
あくまでも上記の理由と万が一のときのために貯めておく必要があるだけで、「あるけど使いたくない」ということであれば、何ら構わないことが多いです。よって、事業計画で自己資金を一切入れなくても基本的にはOKです。
● 株式は自己資金としてカウントされるか、また、開業融資に備えて現金化すべきか
現金同様にカウントされます。よって無理して現金化する必要はありません。
4. 融資の種類
いざ融資を申し込むにあたって融資にはどんな種類があるのか、どんなポイントを重視していくかをみていきましょう。
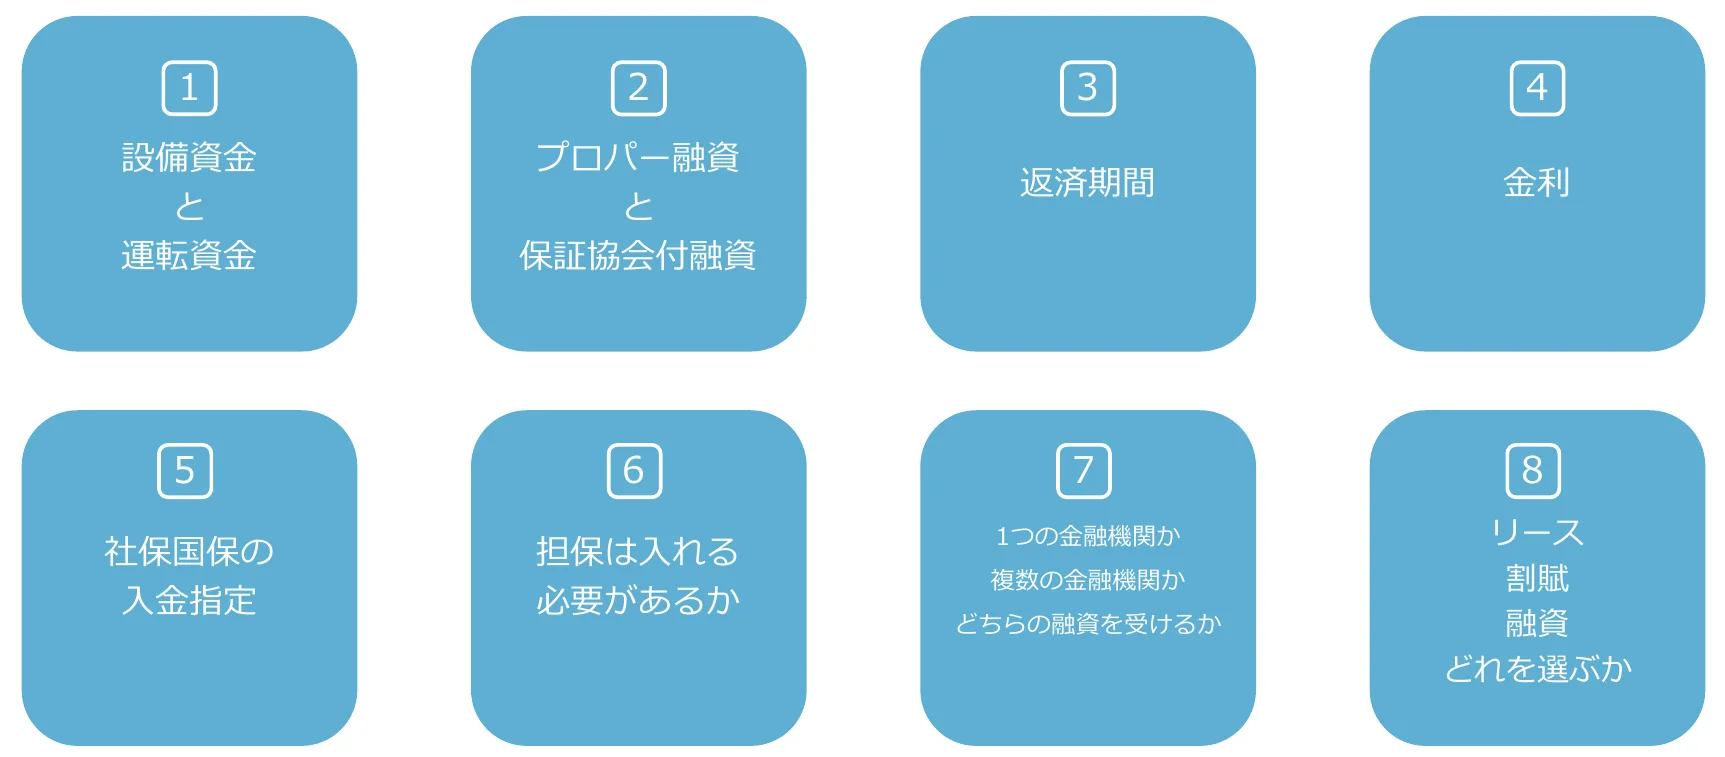
1. 設備資金と運転資金
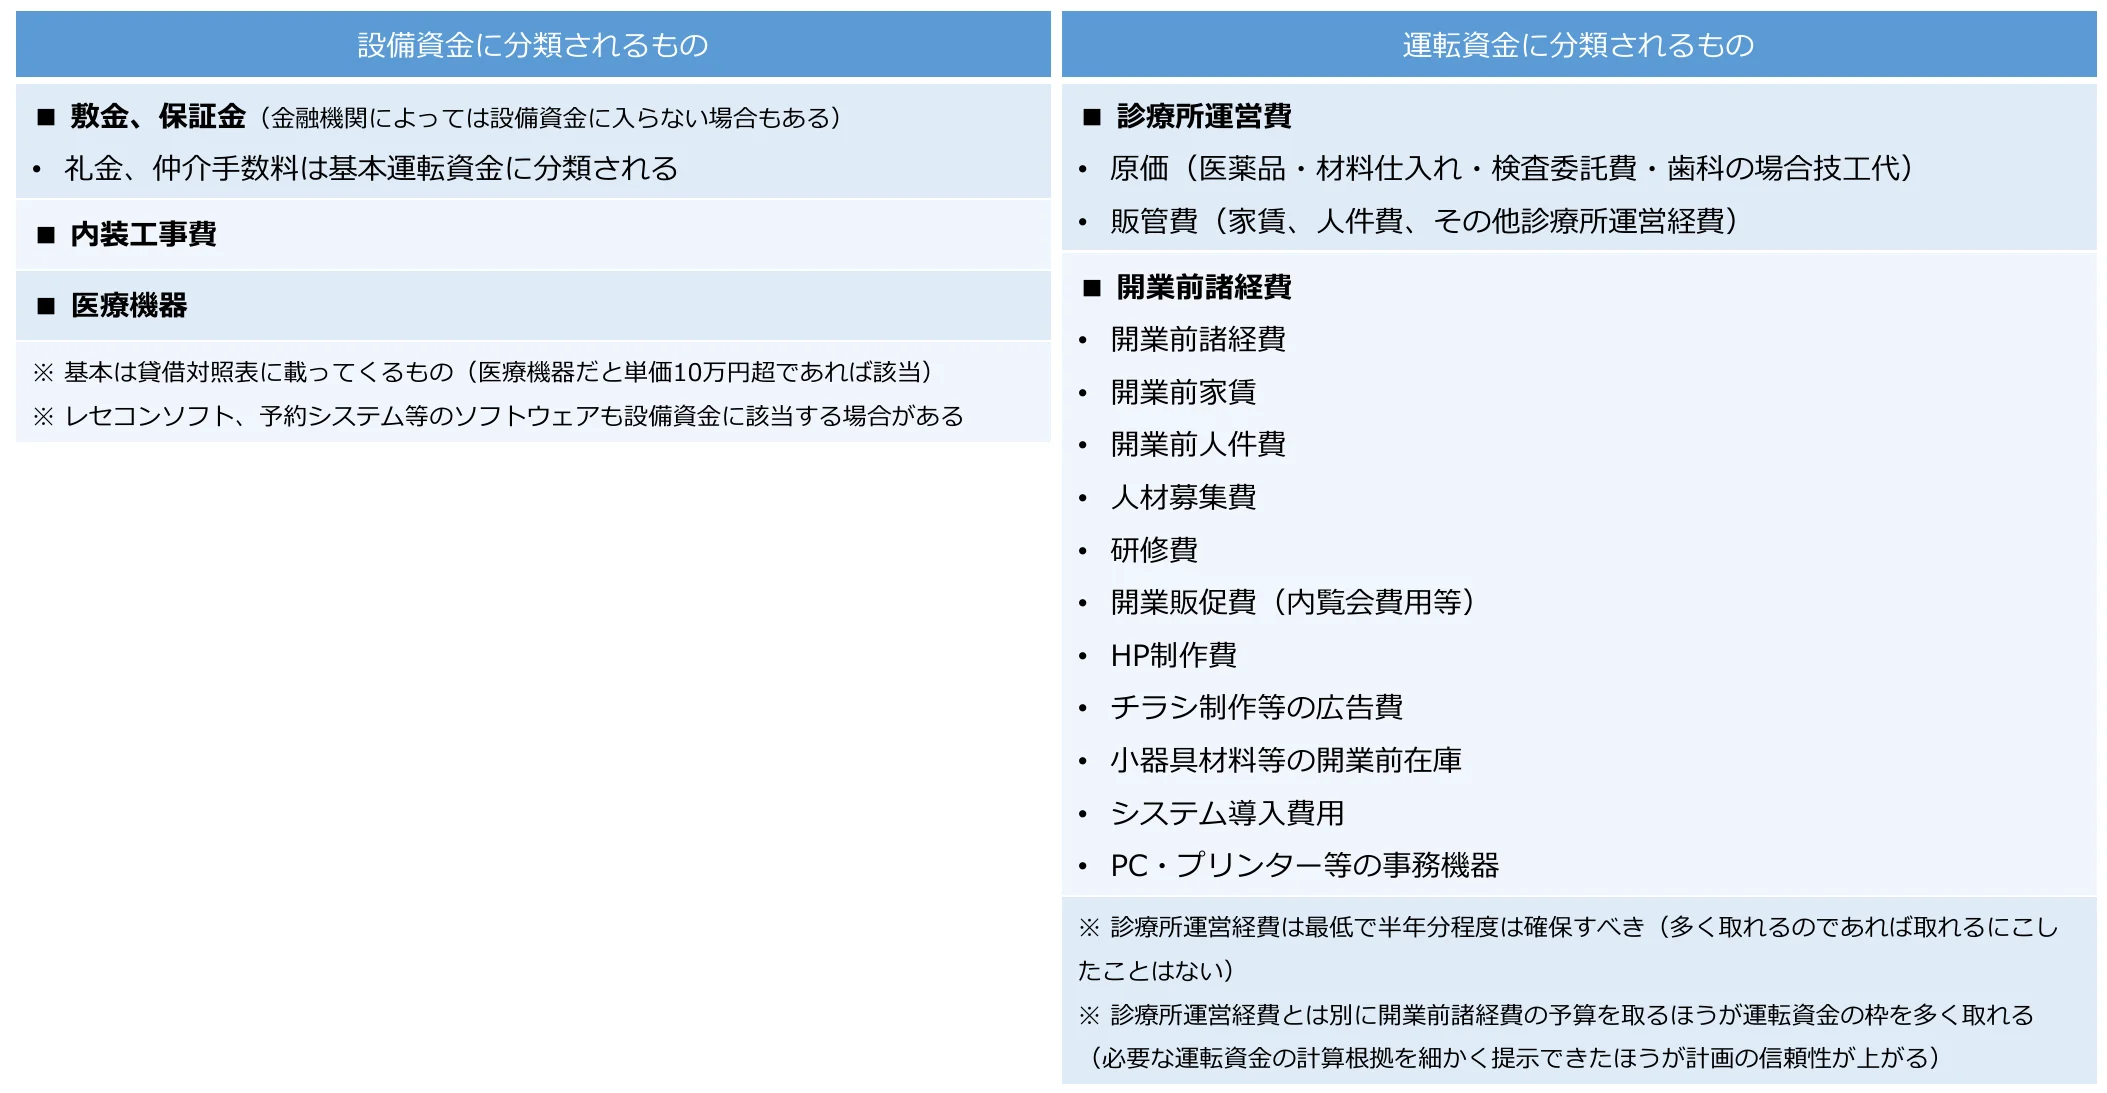
設備資金に該当するか運転資金に該当するのは金融機関によって判断が分かれることもありますので、個別に確認するようにしてください。
2. プロパー融資と保証協会付融資
プロパー融資とは金融機関からの「直接融資」、保証協会付融資とは「信用保証協会の保証付融資」のことです。
プロパー融資は金融機関から直接お金を借りるので、仮に返してもらえなくなったときのリスクも金融機関が直接負います。これに対し保証協会付融資は金融機関から直接お金を借りることは同じですが、仮に返してもらえなくなったときは、いったん信用保証協会が金融機関に代わって返済してくれて、借りた側は信用保証協会に返済していく仕組みになります。
どちらを選択するかですが、開業融資については「プロパー融資一択」を狙っていきましょう。その理由は次の通りです。
そもそも開業融資は開業後の融資と比較してプロパー融資がつきやすい。
プロパー融資と保証協会付融資の大きな違いは他者(信用保証協会)による代理返済があるかないか。つまり、金融機関にとって、よりリスクが低いのは保証協会付融資になる。
この保証協会付融資、実は1人(今回は個人の開業融資を前提にしています)あたりの保証限度額が決まっているので、借りたいだけ借りることができない。
よって、金融機関の融資審査においてプロパー融資と保証協会付融資どちらのハードルが高いかは一目瞭然。この枠(保証限度額)を開業融資というある程度まとまった融資額になるタイミングで使ってしまうと、保証協会付融資の枠を開業時点で相当使ってしまう事になる。そうなると開業後のいざというとき、この保証協会付融資が使えないということになりかねず、それは避けておきたい。
信用保証協会付融資は、万が一のときに代理返済をしてもらう代わりに一定の「信用保証料」を支払う仕組み。この信用保証料は融資額によって数十万円になることもあるので開業融資でこの費用負担が出るのは避けたい。
信用保証協会付融資は、許認可が必要な事業の場合、事前に融資額の内諾を取ることは可能であるが融資実行は許認可後になる。医療機関の場合保健所に開設届を出してからの融資実行であるため、支払いのタイミングによっては間に合わないものもある。
3. 返済期間
返済期間が長いほうが毎月の返済負担が少なくて済むので基本は長く取れるなら長くしましょう。目安は、設備で内装が15年〜20年、医療機器が10年〜15年、運転資金が10年〜15年です。基本的な考え方としては、設備等の耐用年数=返済期間のイメージです。医療機器で15〜20年の融資がつく場合もあるが、20年経っても使用可能な医療機器はほぼないと思われます。そうなると返済が終わる前に買い換え必要になって新しい融資が始まるといった「手元に資産はないのに借金だけが残っている」といういびつな状態になるので、健全な経営という視点では10年程度で返済可能な事業計画、経営をすべきでしょう。
補足情報として、据置期間というものがあります。これは、利息のみの支払いで元金返済がない期間です。融資実行日から据置期間はカウント開始になるので、1年は取っておきたいところです。ちなみに、「返済期間15年、据置期間1年」は、つまり、「残り14年で返済」という意味です。
4. 金利
開業融資の検討の順番としては、
-
まず貸してくれるか
-
返済期間を長く取ってくれるか
-
最後に金利がいくらになるか
であるため最初から金利ありきで話はしないことです。その他、以下のような点がポイントです。
ドクター(個人への総合的な信頼度、資産背景)、開業時期によって異なるので、まずは直近(または数年以内)で開業したドクター、医療機関の融資を多く扱う税理士等から事前に金利の動向を必ず調査するべきです。
曖昧な情報で金利の低さにだけ固執し、金融機関との信頼関係、毎月の返済負担の考慮をおろそかにするのは非常にマイナスです。
最終的に一行(1つの銀行)で全て融資を受けるにしても、比較検討材料として、面倒がらずに複数の金融機関への打診を行うべきです。
比較検討して一定の交渉はすべきであるが、金融機関とはほぼ一生の付き合いになるので金利の低さに重きを置きすぎず、何かあったときにこの金融機関を信用できそうかといったことも考慮に入れるべきです。
5. 社保国保の入金指定
メインの融資先から社保、国保(歯科や自由診療メインのクリニックの場合、クレジットカードの入金口座も)の入金先を自行に指定することが融資条件と言われるのは普通です。窓口で受取った現金売上については指定がないことが多い(近所の別の金融機関への入金でOK)です。医療機関の融資は、メガバンクよりも地方銀行が積極的ですが、支店が近くにない、インターネットバンキングの手数料が高い・使い勝手が悪い等のデメリットは生じます。ただし、それ以外は特段デメリットがないので、そのデメリットは受け入れるしか仕方がないといえます。融資を完済できればあとは自由の身なので完済したら入金口座を変更することは可能です。
6. 担保は入れる必要があるか
ケースバイケースです。ただし、医療機関の開業融資は基本的には「無担保無保証」でいけます。もちろん、担保を入れたほうが当然金融機関のリスクも下がるので、返済期間・金利の条件面で有利に働くことにはなるが、最初から担保ありきで考える必要はないでしょう。
また、生命保険の加入が融資条件になるのはめずらしい話ではないので、以下にそのポイントを列挙します。
むしろいざというとき借金分がチャラになる分はリスク管理として最低限加入しておくべき。
既に借金分+残された家族への保障として十分な保険に加入しているのであれば、追加で加入する必要はないので保険証券を提示するなどして交渉はしてみるべき。
保険料が金利に組み込まれるケースや、金融機関紹介の保険会社での加入を半ば強制とされるケースもある。
保険会社を選べる場合は、年齢や持病によって、団信か一般の生命保険か、同じ保障であれば保険料の安い方を選ぶという選択肢もある
保険料が金利に組み込まれている場合、全額利息として経費計上が可能であるが、金利に組み込まれず別途加入する場合は保険料の全額が経費になるのではなく生命保険料控除の限度額内の金額が所得控除の対象になる、よって、保険料総額では別途加入の方が有利になる場合も、経費計上できる金額との比較で考えると一概には言えない
7. 1つの金融機関から融資を受けるか、複数の金融機関から融資を受けるか
どちらでもよいでしょう。それよりも医療機関の融資に明るいかそうでないかで選ぶべきです。医療機関の融資に明るい金融機関であれば、過去の実績をベースに審査ポイントも絞られており、話がスムーズで融通がききやすいというメリットがあります。飛び込みで金融機関の窓口に行くのではなく、できれば紹介してもらうべきで特に医療機関の融資を多く扱う会計士・税理士や会計事務所には懇意にしている金融機関があるので審査も早いでしょう。
また、金融機関以外にリース会社からの融資も可能です。金融機関に比べ未だリース会社からの融資に抵抗があるドクターも少なくないが、
審査の早さ(銀行の半分くらいの時間で出る)
資金使途の融通さ
運転資金の返済期間を驚異の15〜20年出せるという便利さ
といったメリットがあるので、ぜひ候補に入れるか検討するべきです。
8. リース・割賦・融資のどれを選ぶか
設備融資と同じようなもので、医療機器の購入方法にはリースと割賦があります。それぞれの違い、メリット・デメリット、どう組み合わせるべきかをここでは紹介していきます。
● それぞれの違い
まず、所有者、税金の負担、動産保険の加入者が誰になるのかをみていきましょう。なお、クリニックで使用する内装、医療機器には「償却資産税」という税金がかかります。
| 所有者 | 税金の負担 | 動産保険の加入者 | |
|---|---|---|---|
| リース | リース会社 | リース会社 | リース会社 |
| 割賦 | 割賦会社 | 自分 | 割賦会社 |
| 融資 | 自分 | 自分 | 自分 |
● それぞれのメリット・デメリット
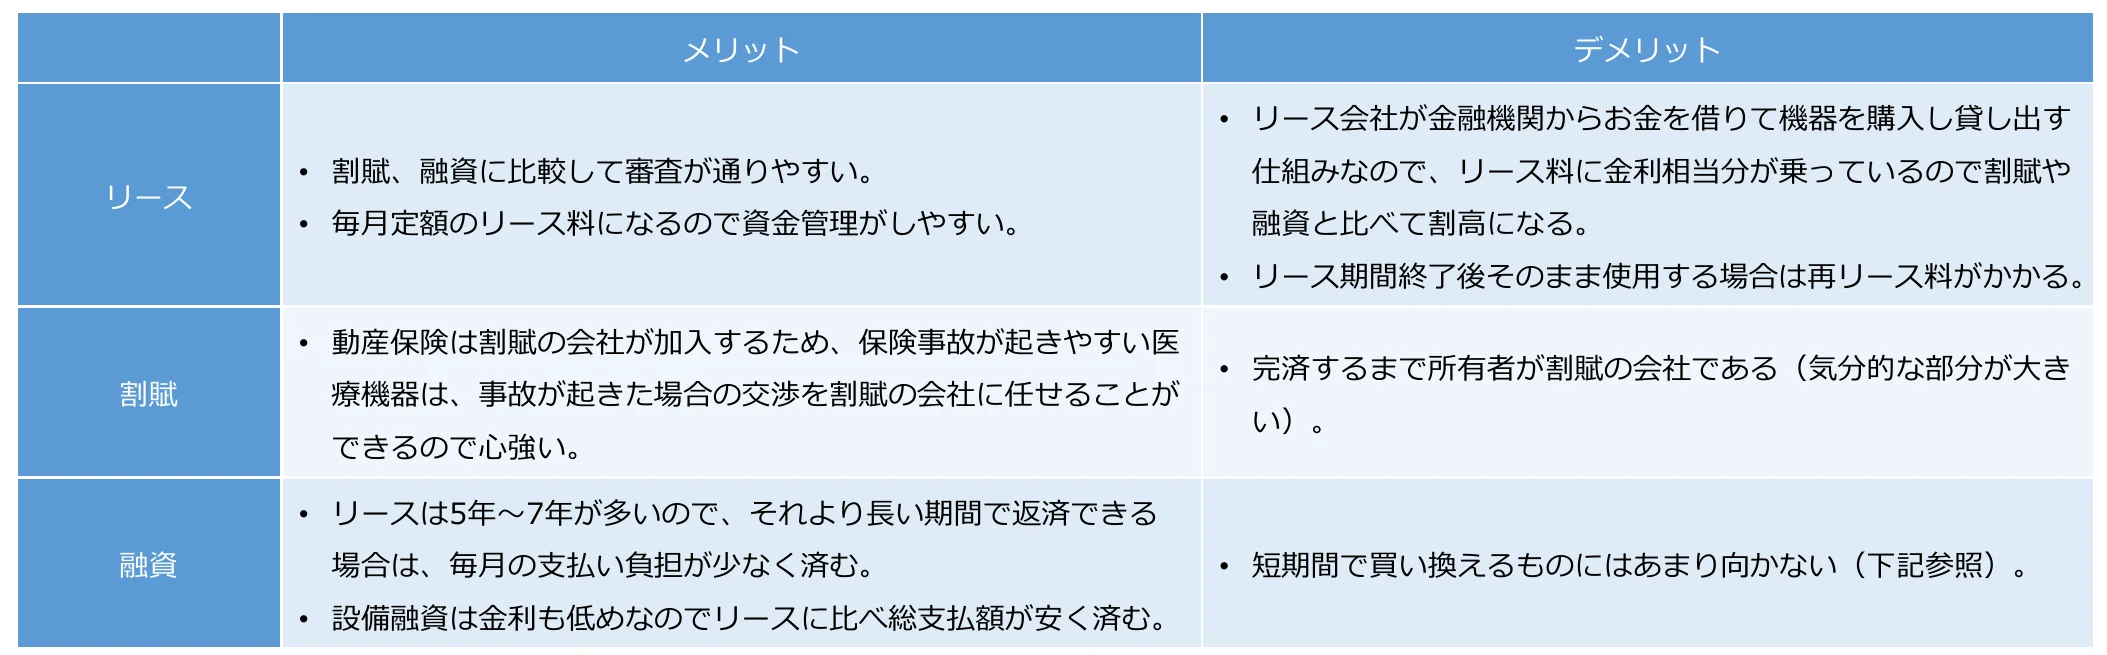
● どう組み合わせるべきか
レセコンやPC機器等、頻繁にバージョンアップされる、または、短期間で新しいものが出るWindowsの保守期間のような問題があるものは、5年くらいでリースを組んで、リース期間が終了するたびに入れ替えていくほうがよいでしょう。例えば、エコーのように本体とプログラムに分かれるものは、本体を割賦・融資、プログラムをリースといった組み合わせも可能です。医療機器の選定の際、上記を参考に、リースにする資産と設備融資で購入する資産とをある程度選別しておき事業計画の作成をするとよいでしょう。また、金融機関のほとんどは関連会社にリース会社があるので、リースも一緒にお願いすると加点ポイントになる場合もあります。
5. 事業計画で見られるポイント
● 共通のポイント
-
売上計画の根拠となる「患者単価・外来人数」は勤務医時代の実績で語るべし
-
現在勤務しているところで行っている診療を開業後もそのまま行うと仮定した場合の単価にするのが金融機関では高評価に繋がります
-
他のドクターがなかなかできないオペをする場合等はそのオペ単価を出すのも高評価です
-
もちろんそれ以外のオペ単価を出すのも、高単価の診療ができることは高評価なので絶対に事業計画に入れてください
-
また、外来人数やオペ件数は現在の勤務先での数をベースにすると高評価です
-
その他医療機関、診療科目別の一般的な原価率、人件費は採用予定職種の平均的な給与、経費は売上に対して常識的な%に範囲の金額であればさほど重要視はされませんが、やはり「平均的なコスト」というのを医療機関への融資を積極的に行う金融機関はデータとして持っているので、事業計画を作成する場合は同様に医療機関の平均的なコストが分かっている税理士やコンサルに委託するのが適当ではあります
とにかく、診療メニューごとの具体的な単価、人数といった実績データを把握しておくことで数字に信憑性が出るので金融機関の信頼度が上がります。それは先生ご自身がこれだけ稼げるというアピールポイントになりますので、勤務医の時からご自身のデータを取ることを必ず意識して、資料としてまとめておいていただくのがベストです。
● 自由診療に限定したポイント
患者単価
-
計画の診療メニューが相場と際立って乖離している場合は気になる
多額の広告費をかけて集客するモデルをどう評価するか
-
売上の10〜15%程度の広告費であれば問題ない
-
逆にかなりかける計画の場合は、広告費に比重を多く置く分、他の人件費や経費を減らした事業計画になることが望ましい、要はバランス
6. 融資のトレンド
● 融資のトレンドはあるのか
-
あります。金融機関も組織なので、トップが変われば方針も変わります
-
あの先生の金利は〇%という話も、直近で開業したか数年前に開業したかで話が変わるので、少なくとも1年以内に開業した先生の条件以外はあまり参考にならないと言えます
7. 開業コンサルの介入をどう評価するか
● 開業コンサルと税理士の作成する事業計画で評価に差は出るのか
-
「開業で終わらない業者」と付き合いたいのが金融機関の本音
-
よって開業コンサル=イメージ悪いということはなく、例えば会計事務所、薬局卸のグループの開業コンサル会社等、開業後も支援が継続する業者であれば問題ない
-
医療機関の開業融資の経験が多い金融機関の場合、診療科目や規模感で入れる医療機器やだいたいの値段の相場のリストはあるので、明らかに買わせたい、お金を使わせたい目的で事業計画の数字が盛られている場合は警戒する
-
専門職(税理士等)である第三者の目が入った事業計画かどうかを重視するので、自分で作成やコンサル作成であっても第三者による確認の有無は気にする
-
事業計画作成者の信頼度によって正直0.2〜0.3%くらい金利に影響することがないとは言えない
最後に
最後まで読んでいただいた皆さんにはお分かりになっていただけたかと思います。そうです。事業計画書なんて開業融資においては大した問題ではないのです。むしろ、
① 開業前からいかにスムーズに融資を受けられるように自身の条件を整えておくか。
② 最良を選ぶための判断基準になる情報をどれだけ知っているか
最強のクリニック開業融資のポイントは、実はこの2点にあるとビーワンクリニックは考えております。
開業準備において情報収集は非常に重要であり、これを怠ることで起こる損害は計り知れません。開業を少しでも考えたらビーワンクリニックにご相談いただけることを楽しみにしております。万が一、今のご自身に金融機関から融資を受ける準備が整っていない場合においても、早め早めにご相談いただくことで、改善するにはどうすべきかを一緒に考えることができると思っております。
ドクターの医師免許証の威力は絶大なので腕力で融資をつけて開業することは可能といえば可能でした。しかし、そんな時代は過去の話で、これからはもっと開業前から経営感覚を持つことが必要な時代になっていくと思っています。この資料が皆さんの少しでもお役に立つことができれば何よりです。
お問い合わせ先
株式会社ビーワンクリニック
https://beoneclinic.co.jp/ / info@beoneclinic.co.jp